

3亿美元首付买下恒瑞HRS-1596:诺和诺德被 礼来 逼出来的"每周口服GLP-1"卡位战
潜在总额26亿美元· Phase 1-ready ·大中华区外全球独家权益
9月29日晚间, 恒瑞医药 披露公告:将自主研发的GLP-1/GIP双受体激动剂HRS-1596有偿许可给诺和诺德。这款分子最大的卖点是——有望实现每周一次口服给药。诺和诺德将获得大中华区以外的全球独家开发、生产和商业化权利。
这笔交易值得写,不只是因为金额。把镜头拉远看:它发生在诺和诺德美国肥胖药市场份额被礼来反超至四六开、下一代复方CagriSema临床不及预期、竞购Metsera被辉瑞截胡之后。这是被逼到墙角后的反击,也是"买中国资产"从个案变成模式的又一次落子。
本文分四层拆解:交易本身→诺和的处境→诺和的意图→ 原料药 的量级账。
▍交易速览
| 许可资产 | HRS-1596:GLP-1/GIP双受体激动剂,恒瑞自研,潜在每周一次口服 |
| 研发阶段 | Phase 1-ready (已获准在中国开展Ⅰ期:体重管理+2型糖尿病,尚无人体数据) |
| 财务条款 | 首付款3亿美元 + 里程碑最高23亿美元 = 潜在总额26亿美元,另有净销售额提成 |
| 权益范围 | 大中华区以外全球独家权利;大中华区权益留在恒瑞 |
| 交割安排 | 需通过美国HSR反垄断审查,预计2026年四季度交割 |
01
交易拆解:3亿美元,买的是一张还没开奖的 彩票
先看一个对比:2024年5月,恒瑞把三个GLP-1资产(口服小分子HRS-7535、注射双靶HRS-9531、三靶HRS-4729)打包授权给美国NewCo公司Kailera,首付款加近期里程碑也只有1.1亿美元。2025年3月,诺和诺德从 联邦制药 引进已进入临床的UBT251(三靶激动剂),预付款1.8亿美元。
而这一次,是一个尚未进入人体的分子,换来了3亿美元首付款——约占潜在总额的11.5%,在三笔标志性中国GLP-1出海交易中首付/总额占比最高。为"白纸"付出真金白银,买方买的是期权,也是时间。
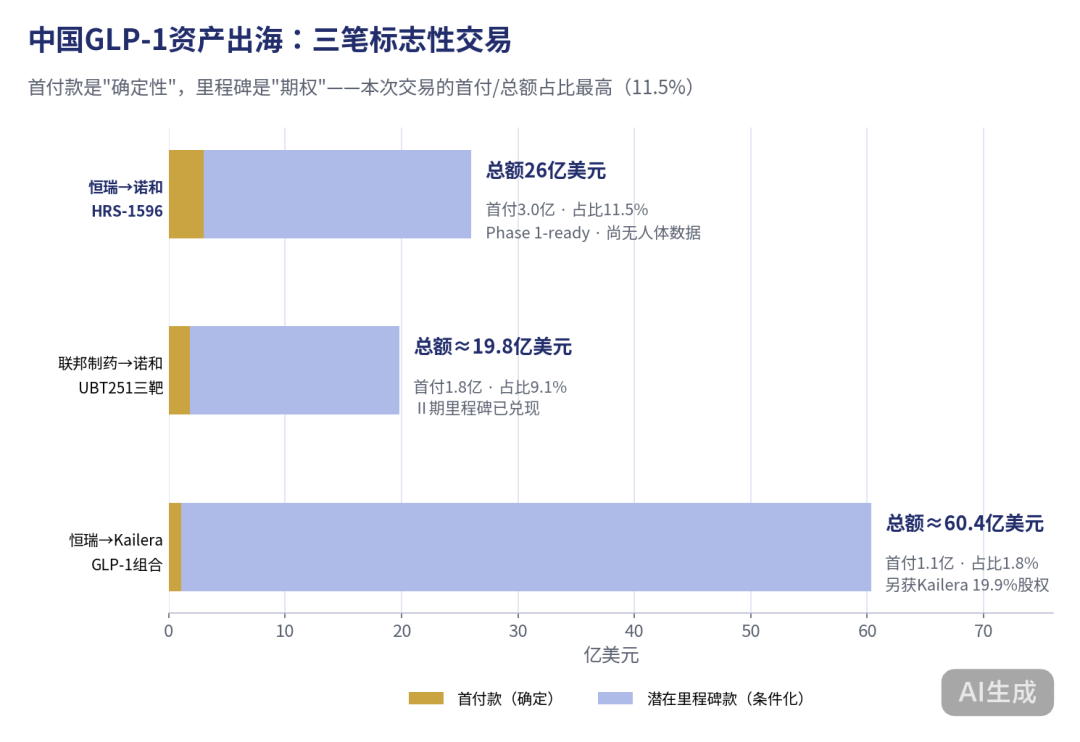
▲首付款是"确定性",里程碑是"期权":本次交易的首付占比显著高于前两笔
对恒瑞而言,这笔交易的精妙在于"分层变现":2024年把口服小分子、注射双靶、三靶等资产打包给了Kailera(总额超60亿美元,还拿了19.9%股权,Kailera已于2026年4月登陆 纳斯达克 ),2026年再把压箱底的"每周口服双靶"单独卖给诺和。同一张研发版图,卖出两次好价钱,而大中华区的市场始终握在自己手里。
而且恒瑞手里确实还有粮:HRS-9531(瑞普泊肽)减重NDA已在中国获受理;HRS-7535今年5月刚公布中国2型糖尿病Ⅲ期顶线成功(HbA1c降幅1.40%~1.68%),计划在华递交上市申请,慢性肾病、高血压两项Ⅲ期也已开跑;HRS-4729今年5月公布的Ⅰ期顶线显示12mg组12周减重16.0%(安慰剂组5.4%)。卖掉一个早期分子,不伤筋骨。
公告次日的市场反应也算克制:恒瑞港股涨1.5%报45.44港元,跑赢当天下跌的 恒生指数 ——市场没有狂欢,大概是因为大家都看到了下一节要讲的那些风险。
02
诺和的处境:三条战线同时吃紧
要看懂诺和为什么急着买,得先看它现在有多被动。
第一,份额失守。2026年二季度,美国肥胖药市场礼来与诺和的份额比约为60.9%: 38.8%——曾靠司美格鲁肽先发的诺和被反超;更刺眼的是国际市场也翻转了:礼来54.9% vs 诺和45.1%。礼来Q2营收230亿美元、同比+48%,其中替尔泊肽两个品牌(Zepbound+Mounjaro)合计148.7亿美元;诺和同期调整后净销售额约121亿美元(固定汇率同比+7%),体量与增速都已被拉开。
第二,疗效话语权旁落。行业共识是替尔泊肽(GIP/GLP-1双靶)减重更强。诺和自己押注的下一代注射复方CagriSema,去年底披露的REDEFINE-1关键试验虽优于安慰剂(依从性分析口径68周减重22.7%),但未达到公司此前向市场传达的≥25%目标,股价应声重挫——业内普遍将其与替尔泊肽SURMOUNT-1最高剂量72周20.9%~22.5%的减重(依分析口径不同)做间接对比,结论大同小异:"双靶这张牌,诺和手里没有"。
第三,口服保卫战开局不错,但增长见顶。口服Wegovy片(司美格鲁肽25mg,每日一次)今年1月5日上市,是首个口服GLP-1减重药,按周处方计目前约占口服肥胖药市场八成以上、上市以来累计处方超500万张。但周处方量爬到约17.5万张后增长乏力,占Wegovy全系处方的比例长期停在三分之一附近。而礼来的口服小分子orforglipron(商品名Foundayo)4月1日获批、4月6日发货,仅20周周处方就爬到4.1万张,且打出了"任何时间服用、不限制进食饮水"的差异牌——口服Wegovy片必须空腹30分钟,便利性天然吃亏。
第四,并购补管线的路被堵。2026年诺和曾强势参与Metsera竞购,报价一度高于辉瑞,但其"签约即付现金换无表决权优先股"的结构被美国FTC质疑为规避反垄断审查,最终辉瑞以首付70亿美元、总额100亿美元胜出。叠加2025年8月换帅、9月裁员9,000人(约11%员工)、股价自2024年中期历史高点最大回撤约七成(最深一度达-75.6%),诺和的处境可以概括为一句话:大并购不敢做,自研赶不上,口服阵地眼看要被礼来从"每日"打到"每周"。
此时,license引进就成了那条"既快、又干净、反垄断阻力小"的路。
03
诺和的意图:同时押中"口服×每周×双靶"三个词
把整个GLP-1战场按"给药便利性×靶点机制"铺开,HRS-1596的位置一目了然:
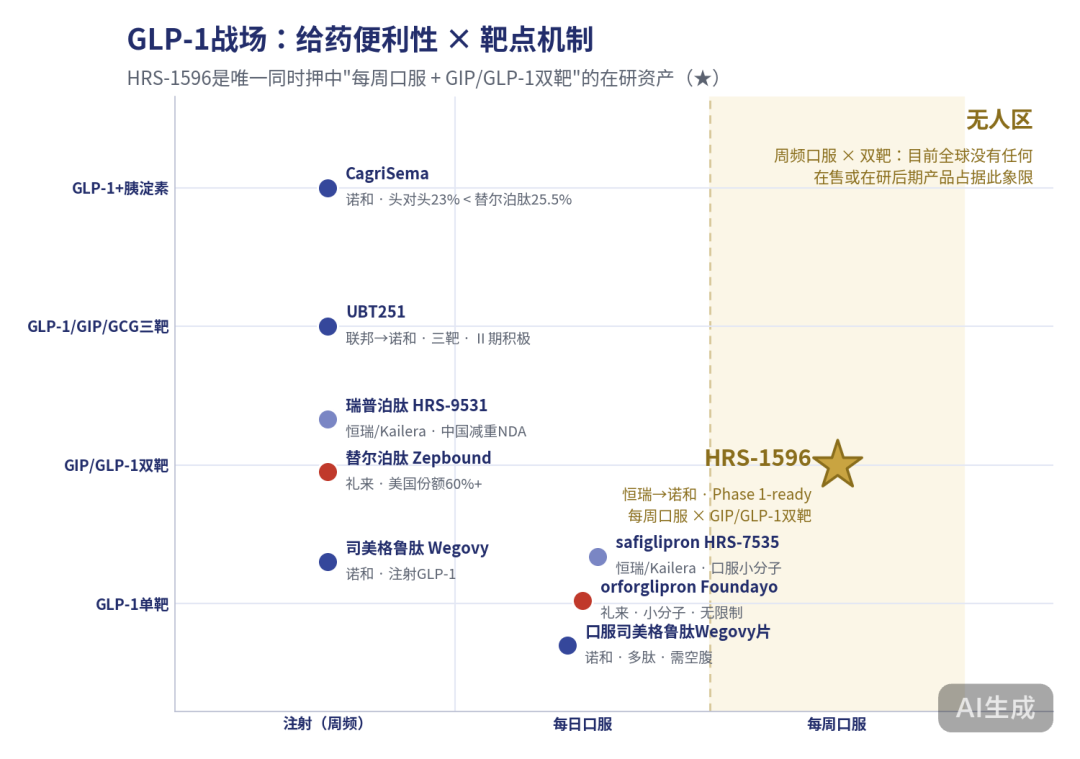
▲每周口服×双靶是全行业无人占据的象限,HRS-1596是目前唯一卡位的在研资产
诺和CSO马丁·霍斯特·兰格(Martin Holst Lange)在新闻稿里的表态其实已经把意图说透了:"诺和是口服多肽领域的先行者……依托强大的自主研发和领先的外部创新,不断拓展和深化口服药物管线。"翻译一下:实验室到临床的早期分子,从外部买;做成口服制剂的看家本领,在诺和自己手里。
这不是诺和第一次从中国买代谢管线。2025年3月,诺和从联邦制药引进三靶激动剂UBT251(预付款1.8亿美元、里程碑最高约18亿美元),该产品中国Ⅱ期数据已在2026年ADA年会亮相,诺和7月刚兑现了1,350万美元里程碑。一年半后的这笔恒瑞交易,等于把"从中国采购早期代谢资产"从个案升级成了固定动作。
为什么值得付3亿首付抢一张"白纸"?因为时间窗口的价值是倒挂的:
等Ⅱ期数据出来再买,价格就不是26亿美元,而是Metsera式的百亿美元级并购,还要过FTC那一关;phase 1-ready,是这条管线上"最后的便宜窗口"。诺和赌的,是自己把GLP-1多肽做成口服制剂的能力——从Rybelsus(2019年,全球首个口服GLP-1)到口服Wegovy片,这条"每日口服大分子多肽"的技术路线,目前只有诺和一家做成了重磅商品。
当然,从另一头看,恒瑞的GLP-1资产池足够深,卖掉一个早期分子不伤筋骨;而GLP-1的红海化肉眼可见——早期资产在高点变现、保留本土市场,是一笔清醒的账。
04
原料药的视角:口服多肽是一场量级战争
作为原料药情报局,我们最关心的不是26亿美元的估值艺术,而是这个分子背后的物质流。HRS-1596属于诺和的"口服多肽管线"——而口服多肽,恰恰是原料药行业最戏剧性的量级放大器。
参照系是司美格鲁肽:皮下注射的生物利用度约89%,而口服片仅约1%~2%。为了达到与注射2.4mg/周相当的血药暴露,口服Wegovy片要每天吃25mg——折成周剂量175mg,是注射规格的70多倍。折算成每患者年的活性成分消耗量:口服约9,125mg/年,是注射剂(约125mg/年)的73倍。马里兰大学的Simeon Taylor教授在Medscape的点评里说得直白:"如此大的剂量,对制造足够药物量将构成挑战。"国投证券的产业链测算同样明确:"口服司美格鲁肽的用药量约为注射剂的100倍,若口服剂型市占率提升,实际原料药需求将远高于当前测算。"
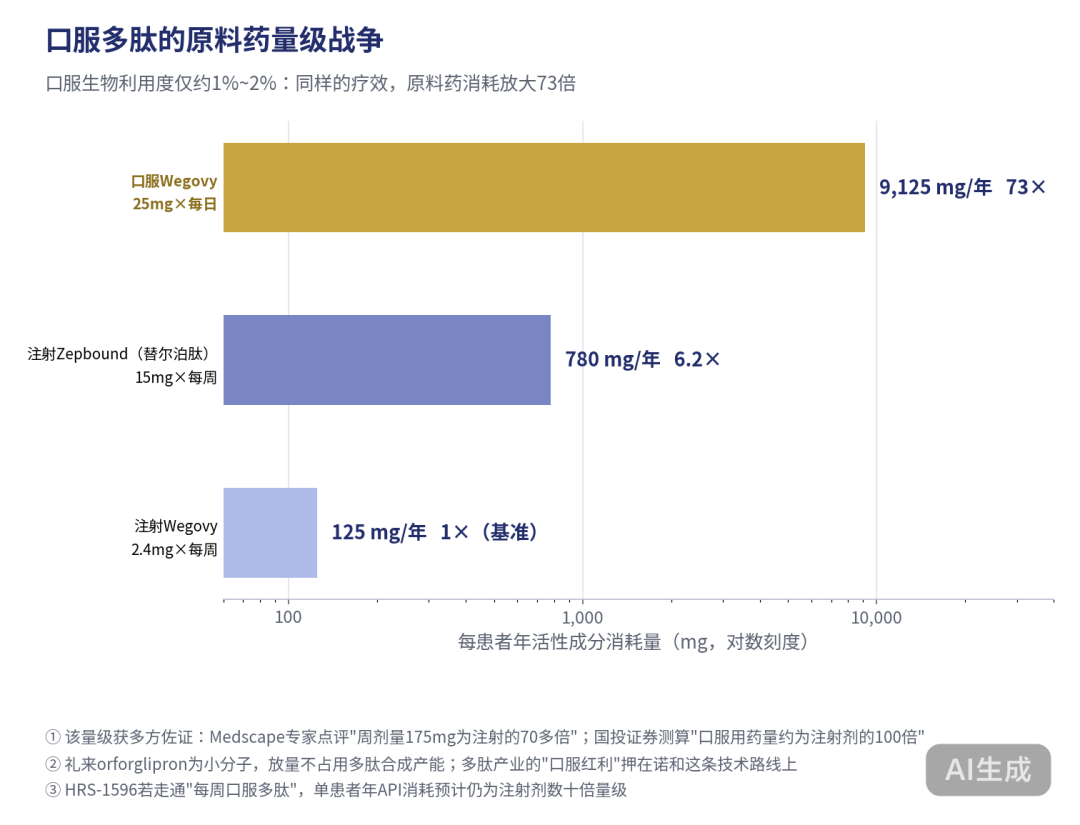
▲同样的疗效,口服多肽的原料药消耗是注射剂的数十倍量级(对数刻度)
把这笔账套到HRS-1596上:如果"每周口服多肽"真的走通,即便周剂量只有几十毫克,单个患者的年API消耗仍将是注射双靶剂的数十倍量级。诺和本身是全球最大的多肽生产与制剂企业之一,围绕司美格鲁肽在丹麦卡伦堡、美国等基地的扩产从未停手——口服多肽管线每往前走一步,全球多肽合成产能的天花板就抬高一分。
这里有一个容易被忽略的产业细节:礼来的orforglipron是小分子,其放量不占用多肽产能。也就是说,多肽行业真正指望的"口服红利",几乎全部押在诺和主导的口服多肽技术路线上。口服Wegovy片的放量已经验证了这一点,HRS-1596则是把这条路线推向下一个台阶的候选。
对国内多肽原料药与CDMO企业而言,本单交易的直接受益有限——HRS-1596大中华区内的供应在恒瑞体系内、境外由诺和承担——但它再次确认了方向:口服多肽时代的原料药需求,是按"十倍量级"规划的。事实也在跟进:诺泰生物司美格鲁肽原料药单批次产量已超10公斤、产能达吨级; 翰宇药业 司美格鲁肽原料药2024年9月取得FDA DMF备案(备案号040534); 圣诺生物 2025年境外收入3.99亿元、同比增长169%,GLP-1原料药境外销售大增。而礼来那头,orforglipron的本土生产合作方锁定的是CDMO巨头 康龙化成 ——今年3月礼来宣布未来十年在华投资30亿美元打造口服固体制剂产能时,与康龙化成的合作正是首块拼图。
05
冷静的部分:这3亿美元买到的还是"未知数"
其一,尚无人体数据。HRS-1596只是"具备开展Ⅰ期临床条件",恒瑞公告亦提示海外获批存在不确定性、里程碑款高度条件化。
其二,"每周口服多肽"没有先例。现有口服多肽(司美格鲁肽)是每日给药、需空腹30分钟、最多配120毫升水;周频口服对半衰期与吸收窗的要求是另一个量级的科学难题。口服暴露的个体变异也远大于注射(官方标签:90%患者口服稳态浓度落在27~186 nmol/L,注射为51~110)——这正是OASIS 4研究中"完全依从者减重16.6%、不考虑依从性则降至13.6%"那组数字的分量所在。
其三,时间窗口未必站在诺和一边。若HRS-1596按部就班走完早期临床,上市大概率在2030年之后;而Foundayo已在40多个国家提交上市申请、礼来未来十年30亿美元的在华口服产能计划也已启动。等HRS-1596数据成熟时,战场规则可能已经改写。
其四,交割仍有变数。协议需通过美国HSR审查,预计2026年四季度完成——在FTC刚质疑过诺和一次"结构创新"的背景下,这不是走过场。
结语
诺和用3亿美元首付告诉市场:它认输的是"价格",不认输的是"口服"。恒瑞讲的是研发资产的分层变现,诺和讲的是用钱买回时间,而原料药行业看到的是按十倍量级规划的产能剧本——三条故事线,最终汇合在同一个分子上。至于"每周一次口服GLP-1"这个全行业无人验证过的梦想能不能成真,答案要从恒瑞的那一针Ⅰ期临床才开始揭晓。


