

美股在新一轮应用扩散和硬件修复推动下创下新高,外围市场不应再作为A股影响因素考虑。尽管情绪暂时相对低迷,但我们仍然维持年内A股震荡市的判断,三季报前后是年内最后一波进攻窗口,指数年内修复的概率实际上比创新低要大很多。事实上,在盈利趋势向上、宏观风险显性化且情绪已经陷入低迷的情况下,指数出现大幅调整的可能性很小。同时,上证指数修复的条件并没有想象中苛刻,我们情景测试了上证指数年内修复的5种可能路径,在符合产业景气且考虑到短期增量资金有限的情况下,以科技龙头、资源能化和金融权重为主的上涨结构最能兼顾基本面和流动性。在市场犹豫期应保持乐观,配置上以AI+能化做应对。
美股在新一轮应用扩散和硬件修复推动下创下新高,外围市场不应再作为A股影响因素考虑
北美AI应用进入爆发期,更侧重应用场景创新而非模型能力,近期Muse和Jev框架的热度飙升证明AI应用的爆发已经不再高度依赖前沿模型能力的提升,已有模型加上合适的包装以及场景已经足以创造出新市场。AI Agent的客群下沉对于延续AI叙事至关重要,AI重度用户支付增长放缓的趋势已经越发明显,支付意愿的下沉和扩散是讲 好未来 商业化叙事的关键。从Muse大火后的延迟和执行失败案例可以看到,即便是非前沿模型支撑的C端Agent应用,当日活上升到几十万量级时,对算力的需求依然庞大,只不过结构上可能会有变化,比如CPU的用量大幅提升。展望下周与10月,OpenAI、CoreWeave、Nvidia等多家AI大厂将举办开发者活动,我们预计核心公司Q3财务数据将在10月逐步出炉,Anthropic在上市前亦可能推出新模型造势。虽然由于国内的SaaS、C端订阅生态与美国大相径庭,今年前期的美股“SaaS Apocalypse”和近期的AI应用回暖均难以像硬件链一样直接映射A股。但美股AI应用企稳回弹,对A股对应板块仍有情绪上的利好,海外行情不应再作为A股影响因素考虑。
在盈利趋势向上、宏观风险显性化且情绪已经陷入低迷的情况下 指数出现大幅调整的可能性很小
根据我们统计的历史上A股前100大市值公司盈利一致预期上修比例对比当月和次月的主要股指表现来看,在盈利上修比例处于较高区间的阶段,主要股指一般不会有大幅的下跌,截至到9月23日,该指标读数为39%,处于历史上较高的区间。从2009年以来的复盘看,盈利周期尚未结束时,指数阶段的调整幅度相对有限。以全A TTM-ROE连续至少两季环比上升为标准,7段上行区间中,沪深300有5段最大回撤低于20%,各段最大回撤的中位数为15.18%;其中,2016年、2017年、2019年及2020~2021年四轮的最大回撤分别为7.5%、6.1%、13.5%和15.2%;尤其是2020~2021年,指数虽一度回撤15.2%,区间累计仍上涨25.5%。换言之,只要盈利趋势线索还在,权重指数出现大幅调整的空间并不大,因为根据历史数据持续的震荡下行基本都出现在盈利周期下行阶段。此外,考虑到9月市场已经先后对加息、高美债利率、油价失控、AI放缓的叙事进行过定价,市场主要担心的风险至少在短期都已经显性化,同时仓位和情绪指标都显示投资者情绪周期已经步入阶段性的低点,这种情况下短期内指数出现大幅调整的可能性很小。至于激烈的博弈和轮动,如果无法把握,只能选择淡化。
假如年内上证指数修复需要什么样的条件
1)光靠低位补涨和筹码交易不足以显著推升指数,还需要主线修复。复盘2025年以来上证指数的四轮阶段性突破,每一轮都有清晰的主线贡献了大部分点数,主线行业的涨幅也明显跑赢指数,低位补涨在历次突破中贡献有限,决定指数修复力度的还是主线是否启动。7月中旬以后的修复是一轮缺少主线的反弹,权重与低位板块轮番上涨,但无法有效推升指数,7月17日至9月24日,上证从3764点回升至3888点,期间最高收于8月18日的3990点。拆开来看,这段修复的贡献主要来自资源周期(46.3点)、大金融(34.9点)和公用交运地产(15.0点),其中银行贡献38.5点、石化贡献16.9点,TMT只贡献6.3点;同期全A日均成交2.14万亿元,较5~7月的3万亿元以上明显回落。权重护盘和低位轮动能够让指数止跌企稳,但每一次上攻都因为缺少领涨方向而难以持续,未来指数的突破或许仍然绕不开以电子、通信为代表的主线修复。
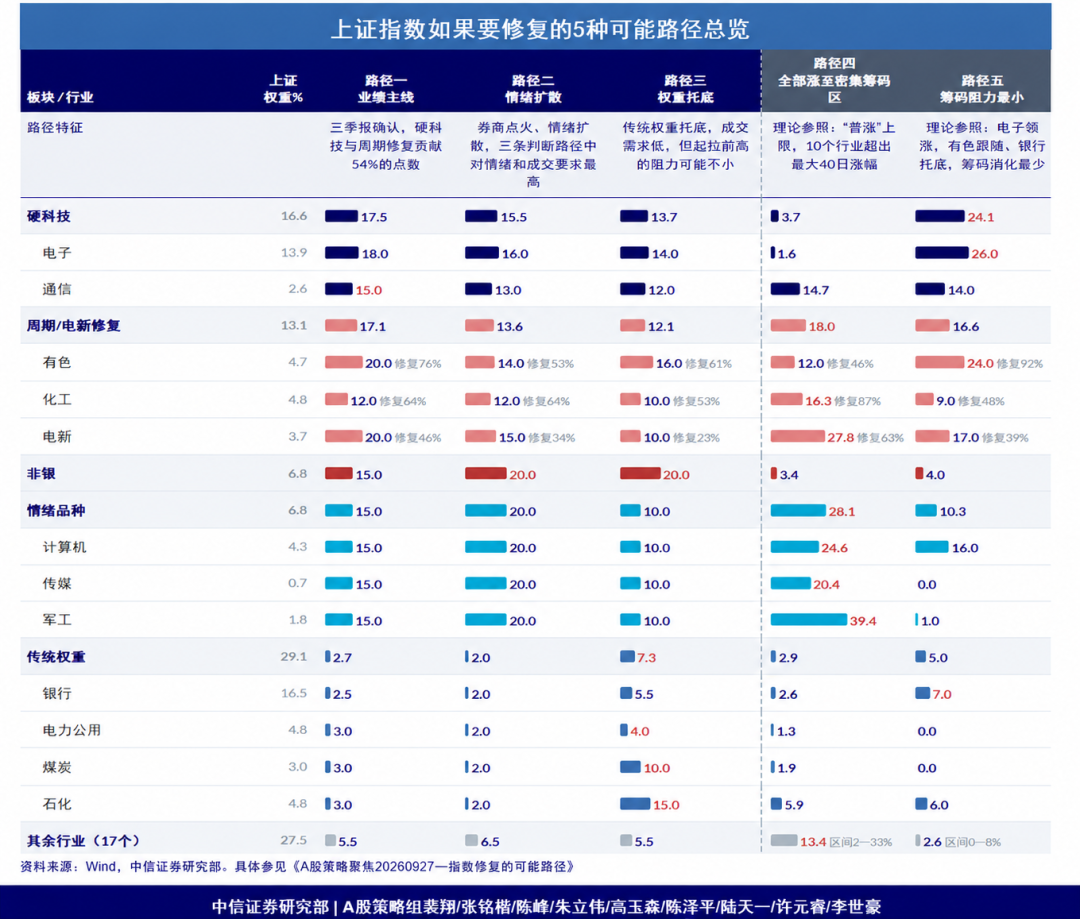
2)上证指数如果要年内修复,有5种可能的路径。上证指数如果修复9.3%,与2026年1月(17个交易日涨8.9%)、5月(24个交易日涨9.3%)两轮突破的幅度相当。结合我们对三季报、情绪周期与资金筹码结构的判断,如果上证指数在年内修复,根据对科技成长板块乐观、中性、悲观假设情形,有3种可能路径:路径一“业绩主线”,主要靠电子、通信上涨推动,有色、化工、电新行情修复,硬科技与周期修复合计贡献200点左右;路径二“情绪扩散”,这条路径对上涨宽度有很高要求,尤其依赖 券商 上涨重新点燃市场情绪,对情绪和成交在不同情景假设下最为严苛,有点类似小型版的“9.24行情”;路径三“权重托底”,靠低估值的传统行业轮动托着市场底部抬升,同时要求不对科技板块产生虹吸。我们还从资金结构角度分析了另外两种路径的可能性,一种是所有行业恰好修复至前期密集成交区域,对行业涨幅要求最低,但对成交要求很高;另一种是“筹码阻力最小”,对成交要求最低,但结构上要求电子和有色板块大幅上涨,这个情景对于产业和宏观叙事的要求非常高。从历史经验看,2026年以来上证6次上穿4050点,其中4次成功站上4150点,用时5~13个交易日,累计成交15.3~31.7万亿元,日均成交2.3~3.3万亿元,另外2次(3月、6月末)在该区间内回落,因此成交能否回到2.3万亿元以上或是启动指数突破行情的关键。 综合 来看,最能兼顾基本面合理性与流动性节约的上涨结构,是以电子、通信为主线、有色与石化煤炭为代表的资源和能化跟进、银行与头部券商提供权重支撑的组合。因此,我们认为“业绩驱动”的路径是5条路径中可能性最大的指数突破路径。
进攻窗口的节奏和实现路径并不重要,近期非机构票明显强于机构票也属正常
从2021年以来的历史复盘看,中小市值和题材股的持续活跃,可以作为市场风险偏好修复的早期观察信号,但能否进一步演化为大盘的持续上涨,还需要盈利预期与基本面趋势的配合。在存量资金博弈的框架下,资金更容易围绕局部催化、交易弹性和筹码结构展开轮动,而推动机构重仓股形成持续行情,通常需要更广泛的盈利改善预期。非机构票只是在市场分歧阶段的试探,真要形成趋势还是得有主线从零散主题重新向AI凝聚,同时机构票得有明显的补涨,三季报披露的时间窗口提供了契机。只要最终市场能在个别交易日重新回到2.5~3万亿的成交(同时指数可能在前高附近),那么市场的主线共识品种大概率会有估值重新扩张的空间,相当于在成交额1.6~1.8万亿时布局,2.5~3万亿成交时再做应对。
市场犹豫期保持乐观 以AI+能化做灵活应对
我们认为年内最后一波进攻并非是增量市场环境下的直接加速,更像是存量市场环境下,非机构票先活跃,再实现题材轮动从发散到聚焦,最后围绕三季报实现机构票补涨。短期内二季度科技板块的无差别单边上涨不易重现,量能也不易回到年内巅峰水平。但市场在盈利趋势仍然向上、宏观风险显性化且情绪已经陷入低迷的情况下,指数出现大幅调整的可能性很小;同时,指数修复的实现路径有一定合理性,并不需要很激进的假设。我们依然建议投资者对年内最后一波进攻保持乐观和耐心。配置策略上,建议控制预期,避免“宏大叙事”,以震荡市思维应对仍然是当下的核心原则。在科技板块内部向量价齐升的核心资产调仓(如 光通信 、PCB、MLCC、 燃气轮机 、晶圆制造等),对于非科技板块,仍然聚焦在 创新药 、能化、红利(煤炭、银行)以及有出海潜力的头部券商。
风险因素
中美科技、贸易、金融领域摩擦加剧;国内政策力度、实施效果或经济复苏不及预期;海内外宏观流动性超预期收紧;俄乌、中东等地区冲突进一步升级;我国 房地产 库存消化不及预期。


