

昨日三大指数集体低开,早盘一度跌逾1%,沪指最低探至3741.53点, 创业板指 、 科创50 盘中均跌逾3%。但午后市场出现明显拉升, 上证指数 翻红收涨0.10%, 深证成指 、创业板指跌幅大幅收窄。元件板块成为昨日午后最强主线之一,板块早盘一度跌超4%,随后震荡回升,午后持续走高,收盘涨幅达5.03%, PCB概念 同步上涨近2%,成为市场最亮眼的逆势方向之一。
这轮PCB板块爆发的核心逻辑是 电子布 涨价传导+AI算力需求持续兑现双轮驱动:消息面上,10月以来电子布涨价再次落地,涨幅为1.5元/米(7628型号),产业链价格传导机制进一步打通,上游材料涨价直接改善PCB企业盈利预期。与此同时,AI 服务器 、高速 交换机 等下游需求持续高景气,多家PCB公司订单强劲、产能利用率高位运行,行业呈现高端产能结构性供不应求的特征。
从板块内部结构看,AI算力PCB与高端HDI/载板两大方向成为资金进攻的核心抓手,而 沪电股份 与 鹏鼎控股 作为 沪深300 成分股中PCB赛道的两大龙头,中报业绩分别展现出“数据通讯业务高弹性放量”与“AI第二增长曲线加速成型”的鲜明特征,自然成为承接板块热度的关键标的。
沪电股份上半年实现营业收入136.89亿元,同比增长61.17%;归母净利润29.23亿元,同比增长73.72%;基本每股收益1.5191元/股。业绩高增的核心 驱动力 来自高速交换机、AI服务器、高性能计算等AI新兴计算场景对PCB结构性需求的持续增长。数据通讯应用领域PCB实现营业收入约113.30亿元,同比大幅增长约73.46%,其中高速网络交换机及其配套路由应用领域收入约71.39亿元,AI服务器和HPC应用领域收入约18.28亿元,产品结构的持续优化带动数据通讯应用领域PCB毛利率同比增加约4.60个百分点。产能布局方面,泰国子公司已从产能爬坡期逐步迈入规模化运营期,并于2026年第二季度实现单季扭亏为盈,全球化交付能力持续增强。
鹏鼎控股上半年实现营业收入172.17亿元,同比增长5.14%;归母净利润12.84亿元,同比增长4.11%。表面看营收利润增速平稳,但业务结构的战略性变化更具信号意义:代表未来方向的汽车及服务器用板业务收入同比暴增181.58%,AI服务器PCB收入接近10亿元,光模块板收入6.26亿元,两项业务均较上年同期实现大幅增长,AI第二增长曲线正加速兑现。公司高阶HDI类产品及HLC产品已成功打入AI服务器市场并逐步实现量产,SLP类载板产品已与行业头部光模块企业建立合作,成功切入800G、1.6T高端光模块市场并实现量产出货,3.2T相关产品已进入研发推进阶段。产能扩张方面,公司计划投入近300亿元在淮安、深圳及泰国三地新建厂房,淮安AI服务器及高速光模块项目总投资127.30亿元,泰国园区2026年新增投资计划42.97亿元,在建产能预计自2027年起陆续投产。值得关注的是, 中际旭创 全资子公司旭 创投 资新进成为公司第四大股东,截至6月末持有2400万股,上半年均为新增买入,产业资本的深度绑定进一步印证了公司在AI算力硬件产业链中的战略价值。
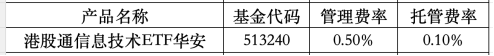
相关交易工具方面,港股通信息技术ETF华安(513240)紧密跟踪中证港股通信息技术 综合 指数,重仓港股PCB龙头企业,覆盖设备、存储上下游,高纯芯属性适配AI硬件周期,实行T+0交易,方便投资者把握PCB板块短线布局机会。
风险提示:以上基金产品风险等级为R4(中高风险),具体风险评级结果以基金管理人和销售机构提供的评级结果为准。本资料仅为服务信息,不作为个股推荐,不构成对投资人的任何实质性建议或承诺,也不作为任何法律文件。基金管理公司不保证上述基金一定盈利,也不保证最低收益,基金过往业绩不能预示未来收益。我国基金运作时间较短,不能反映股市发展的所有阶段。市场有风险,投资需谨慎,风险自担。投资人在投资基金前应认真阅读《基金合同》和《招募说明书》等基金法律文件,全面认识基金产品的风险收益特征,在了解产品情况及听取销售机构适当性意见的基础上,根据自身的风险承受能力、投资期限和投资目标,对基金投资作出独立决策,选择合适的基金产品。关于ETF产品申购、赎回费率,投资者在办理申购或赎回时,销售机构可按照不超过0.5%的标准收取一定的费用/佣金,其中包含交易所、登记结算机构等收取的相关费用。


