10月9日,恒生 互联网 科技业指数大涨3.55%, 恒生科技指数 大涨3.06%,全市场来看涨幅领先。经历前期持续调整后,港股互联网迎来明显反弹。单日较高涨幅究竟只是短期的情绪修复,还是新一轮价值重估的开始?
此前,美联储加息、海外流动性收紧等悲观预期持续压制港股互联网表现,但当前10年期美债收益率在短暂站上5.3%后出现回落迹象。与此同时,平台竞争趋于理性、盈利逐步修复,AI商业化也在持续推进。随着前期悲观预期逐步消化,基本面与产业趋势的积极变化有望重新成为市场定价的重点,港股互联网的配置价值也值得进一步关注。
1.美债利率或难进一步上行,市场预期或过于悲观
2026年以来,海外利率压力始终是压制港股互联网表现的重要因素。进入三季度,加息预期进一步升温并最终落地:9月FOMC如期加息25个基点,联邦基金利率目标区间升至3.75%—4.00%。受此影响,10年、30年期美债收益率一度创出近20年新高,高久期的港股互联网估值首当其冲。叠加能源价格上涨、强就业数据反复强化紧缩预期,市场对美联储政策路径的判断不断向“更高、更久”修正。
但当前时点,我们认为10年期美债收益率在5.3%附近易下难上,进一步大幅上行的空间有限。核心逻辑有二:
一方面,加息落地后市场对后续次数的定价已过度悲观。9月美国非农新增仅2.9万人,失业率升至4.2%,时薪增速放缓,表明美国经济仍处于复苏初期而并非过热。美联储官员表态亦明显转谨慎。市场对10月加息的定价已从9月下旬的六成以上骤降至约两成。
另一方面,财政付息压力对进一步加息构成硬约束。在高额债务滚动置换的压力下,持续加息将显著恶化财政可持续性,从根本上限制了美联储进一步收紧的空间。
对于港股互联网而言,当前市场已较充分地交易了持续加息的悲观预期。如果后续通胀、就业或政策表态不再继续强化加息预期,即使美联储尚未转向宽松,港股互联网面临的流动性压力也有望边际缓解——近期地缘局势缓和带动长端美债边际回落、南向资金持续净流入、险资获准通过港股通投资ETF提升承接效率,已在资金面形成一定印证。
2.基本面持续改善,盈利修复与AI兑现同步推进
与股价持续调整不同,港股互联网基本面正在发生结构性改善:一方面,外卖等成熟业务的竞争逐步趋于理性,盈利能力有望修复;另一方面,AI商业化持续推进,正在为互联网平台打开新的增长空间。
成熟业务:外卖大战退坡,盈利能力逐步修复
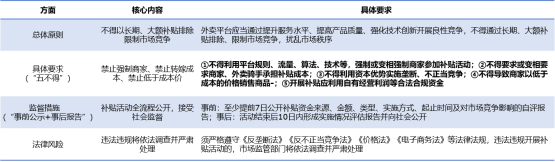
2025年以来,外卖补贴竞争一度明显拖累互联网平台盈利,但进入2026年后,行业竞争正在逐步从“争规模”转向“重效率”。监管层面,2月市场监管总局约谈阿里、京东、美团、淘宝闪购等7家平台,明确要求杜绝“内卷式”竞争;6月又发布《外卖平台补贴行为规范十条(征求意见稿)》,对长期、大额补贴以及利用资本优势开展不当竞争作出进一步规范。
《外卖平台补贴行为规范十条(征求意见稿)》
这一变化已经开始体现在平台整体盈利能力上。2025年二季度以来,随着外卖与即时零售竞争升温,美团、阿里巴巴和京东经调整净利率均出现明显回落,其中美团一度降至负值,阿里和京东的利润空间也受到显著压缩。
进入2026年后,随着补贴竞争逐步降温、经营效率改善,三家平台盈利能力均出现边际修复,2026Q2经调整净利率分别回升至约2.4%、7.7%和2.6%。这表明前期竞争投入对利润的压制正在逐步缓解,成熟业务盈利能力开始重新释放。
图:主要外卖平台公司经调整净利率
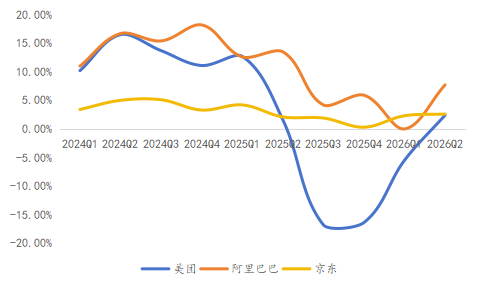
数据来源:公司公告,美团采用Non-IFRS经调整净利润,阿里巴巴采用Non-GAAP净利润,京东采用Non-GAAP归属于普通股股东净利润。
新增业务:AI时代平台优势进一步放大,商业化加速兑现
AI的普及正在进一步放大互联网平台原有的用户与生态优势。头部互联网公司本身拥有庞大的用户基础、成熟的平台生态以及丰富的消费和商业场景,AI能力可以直接嵌入搜索、电商、社交、广告、云服务等既有业务,在降低获客成本的同时,也更容易形成从用户触达到商业转化的闭环。与此同时,较强的现金流和资本开支能力,也使互联 网龙 头能够持续投入模型、算力和应用,在技术快速迭代过程中保持竞争力。
平台优势已经开始体现在AI应用的用户规模上,国内AI原生App用户规模层面,由阿里、腾讯与字节等互联网巨头开发的产品位居前列,包月活用户达到3.82亿,阿里千问达到1.67亿。在AI应用走向规模化使用的进程中,互联网平台正在成为向大众用户渗透的重要载体。
图:2026年6月国内AI原生App月活用户规模(万人)
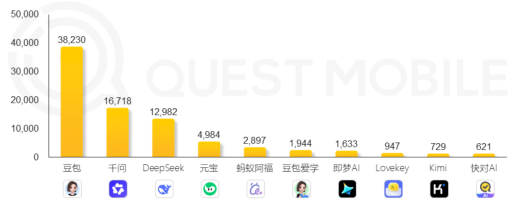
资料来源:QuestMobile,截至2026年6月
用户规模之外,AI也开始进入互联网公司的收入端,不同平台的变现路径已经逐步清晰:
阿里:AI云收入加速。2026Q2,AI云与算力服务收入达到484亿元,同比增长45%,AI相关产品收入连续第12个季度实现三位数增长。
腾讯:AI强化成熟业务。2026年二季度营销服务收入436亿元,同比增长22%,AI推荐和自动化投放持续提升广告变现效率。
快手:AI原生业务直接变现。2026年二季度,可灵AI收入超过8.5亿元,同比增长超过200%,已形成较为直接的AI收入贡献。
可以看到,AI对互联网公司的意义已不再停留在战略构想层面,而是正在逐步转化为可见的收入增量,并成为新的增长支点。
3.从算力建设到商业兑现,AI行情加速向应用端扩散
年初以来,港股科技内部呈现出明显的“硬强软弱”特征。AI行情的资金长期集中于 半导体 、 光通信 、算力基础设施等硬件方向,而互联网平台和应用端整体表现相对乏力。此前港股互联网板块甚至一度成为AI硬件行情中的资金来源,进一步放大了软硬件之间的表现差异。
但这一持续已久的分化格局,近期正在海外市场出现变化。从7月以来,美股 软件 与半导体走势明显背离:代表软件板块的IGV上涨约16.5%,同期费城半导体指数下跌约21.6%,两者收益差已经超过30个百分点。资金开始从此前高度集中的硬件方向,逐步向软件和应用端扩散。
图:2026年7月以来美股软硬件走势分化
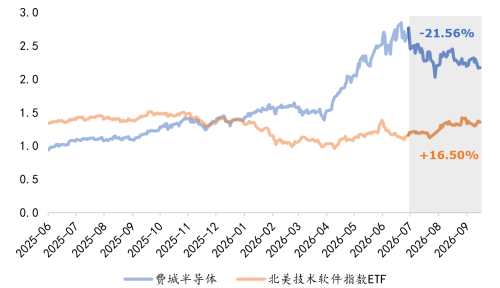
数据来源:iFinD,截至2026年9月15日
这轮变化并不意味着AI硬件景气结束,而更像是AI行情的定价重心正在从“算力建设”向“应用兑现”扩散。
前期AI产业最确定的增长来自算力建设, GPU 、 服务器 、光模块等硬件环节率先受益,市场也因此给予了较高的增长预期和估值溢价。但随着模型能力持续提升、推理成本下降以及Agent等应用加快落地,AI的关注重点正在进一步从“投入多少算力”转向“算力能够创造多少价值”。此前相对滞后的软件和应用端,也开始出现越来越多能够被收入和经营数据验证的商业化案例。
对于港股而言,这一产业趋势的意义更加值得关注。恒生互联网科技业指数的核心权重股高度集中于互联网平台和AI应用端,各个互联网龙头也已提供成熟的AI落地方案。换言之,当全球AI行情开始从基础设施建设向应用价值兑现扩散时,港股互联网所代表的平台型资产与这一方向高度契合。
图:恒生互联网指数主要成分均涉及AI下游应用业务
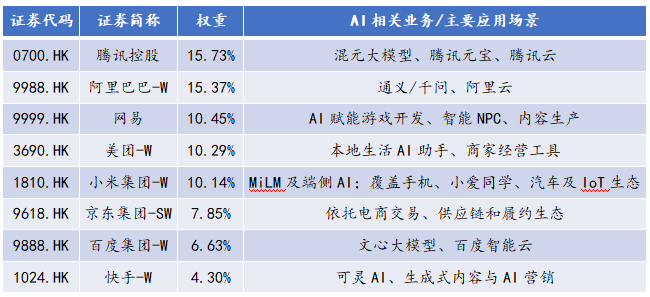
数据来源:iFinD,华安基金整理,权重截止2026-09-15
4.价格充分调整,恒生互联网配置价值进一步提升
基本面逐步改善、产业趋势加速转向之外,经历前期调整后,恒生互联网也正逐步进入配置的“甜点时刻”。
资金面上,近期南向资金的低位承接特征更加明显。9月7日至10月8日,除28日外,南向资金共计在17个交易日中保持净流入态势,累计净流入524亿元;同期恒生互联网科技业指数仍下跌接近10%。指数继续调整的同时,南向资金却持续逆势流入,显示港股低位配置意愿并未随市场下跌而减弱。
图:恒生互联网走势与港股南向净买入额
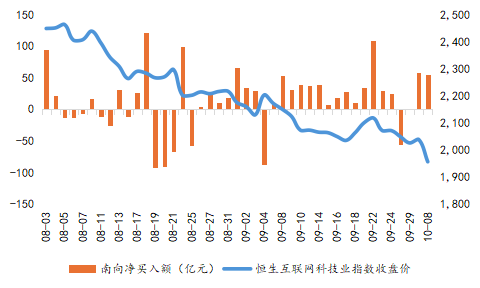
数据来源:iFinD,数据截止2026-10-08
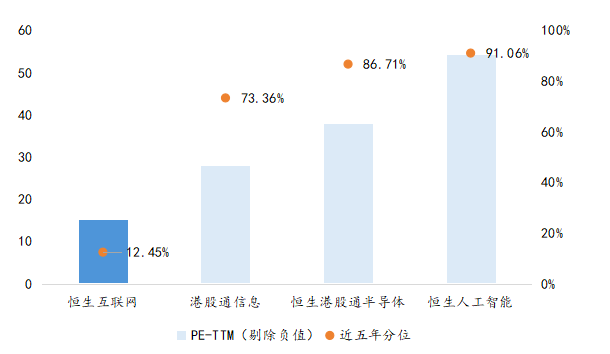
与此同时,连续调整也重新释放了估值空间。截至10月9日,恒生互联网科技业指数剔除亏损股后的PE-TTM为16.51倍,处于近五年约12.45%较低分位,估值体现出市场充分消化了悲观预期。
图:恒生互联网剔除亏损PE-TTM
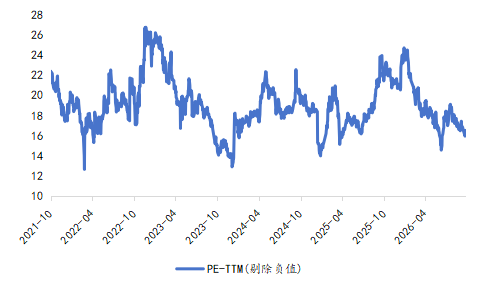
数据来源:iFinD,数据截止2026-10-09
横向来看,前期“硬强软弱”的行情也在估值端留下了明显分化。当前恒生互联网指数的扣亏PE-TTM无论是绝对水平还是近五年分位,均明显低于港股硬科技相关指数。随着AI产业定价重心逐步由算力建设向软件与应用端扩散,当前较低的PE-TTM水平也为港股互联网后续的估值修复提供了更大空间。
图:港股科技类指数估值比较
数据来源:iFinD,数据截止2026-10-8
恒生互联网指数的点位回到了“9·24”,但估值更低、资金仍在承接,产业趋势也正在发生变化。在多重因素逐步形成共振的背景下,恒生互联网或正进入一个更值得关注的配置窗口。
此外,恒生科技指数的编制方案也迎来重要调整。10月7日, 恒生指数 公司公布修订结果,计划于12月正式实施。根据修订方案,指数成份股将由30只扩容至50只,并进一步加强对 人工智能 、先进硬件、 机器人 等新兴科技领域的覆盖。相比此前偏重互联网平台的成分结构,调整后的恒生科技将更加全面地覆盖AI产业链,科技含量与成长属性有望进一步提升。
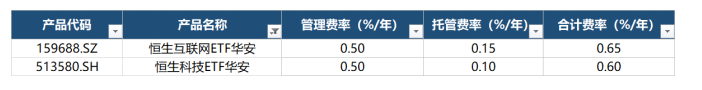
对于希望系统性布局港股科技板块这一方向的投资者,下述两只产品可提供差异化的配置工具:
恒生科技ETF华安(513580)跟踪恒生科技指数,覆盖港股科技板块最广泛的龙头企业,在指数扩容至50只后,对人工智能、先进硬件、机器人等新兴科技领域的覆盖进一步增强,适合作为港股科技核心资产的基础配置。
恒生互联网ETF华安(159688)跟踪恒生互联网科技业指数,聚焦互联网平台与AI应用端,成分股涵盖腾讯、阿里、美团、快手等核心平台企业,AI商业化落地的收入弹性更为集中,与当前“AI行情从算力建设向应用兑现扩散”的产业趋势高度契合。
两只产品形成“泛科技底仓+互联网应用弹性”的互补结构,投资者可根据自身风险偏好与配置目标进行选择或组合。
风险提示:以上基金产品风险等级均为R4(中高风险),基金管理公司不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。基金产品收益存在波动风险,投资需谨慎,详情请认真阅读本基金的基金合同、招募说明书等基金法律文件。关于ETF产品申购、赎回费率,投资者在办理申购或赎回时,销售机构可按照不超过0.5%的标准收取一定的费用/佣金,其中包含交易所、登记结算机构等收取的相关费用。