

过去三个多月, 科创50 从7月1日高点回撤39.2%。同一段时间, 科创综指 回撤36.4%, 科创100 回撤34.3%, 科创200 回撤33.9%。
从位置上看,10月15日-19日,三个交易日,四只宽基的RSI(14)均落在30以下,同时相较于60日均线的偏离度超过-10%,形成超跌共振。
2023年以来,四只指数同时跌破这两条线的区间,并不多见。2023年8月有一次,2024年1月、2月有一次,2025年4月有一次。
本文试图通过历史复盘,找到一个关键答案:过去四次站到这个位置,后半年谁能反弹起来。
一、现在跌得有多狠?
这里先解释两个概念。RSI(14)是0到100的数,越低说明这段时间跌得越狠,低于30大致等于过去三周跌的分量是涨的两倍以上。
另一个是60日线偏离度,说明离60日线有多远:60日线是过去三个月的平均收盘价,也就是大家的平均成本,现价在它下面多少,就是比平均成本低多少。
两个同时在线下,说明这一轮是跌得急、又跌得深。
截至10月21日,四个指数当前的读数如下表:
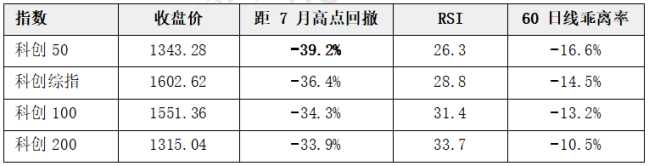
注:收盘价、RSI、乖离率均为2026-10-21数据;回撤为区间内高点至当日收盘的跌幅,起点2026-04-21(满6个月),四个指数的高点均在2026-07-01;RSI为14日相对强弱指标。数据来源:Wind。
回撤与60日线乖离率数据,方向是一致的。科创板四个宽基指数回撤从−39.2%排到−33.9%,跨度5.3个百分点;偏离从−16.62%排到−10.54%。它们不是两个独立信号,而是同一件事的两种度量:一次以头部为中心的整齐回撤——市值越大,跌得越急,离成本线越远,也越靠近历史极值。
值得注意的是RSI。科创50 26.3、科创综指28.8仍在30以下,科创100 31.4、科创200 33.7已经站回线上。同一天,头部两只还在卖压最重的区间,小盘两只开始往回修。
二、四次共振,半年后谁弹得起来?
2023年以来,四只指数同时满足"RSI(14)低于30、且60日线乖离率小于−10%"的时段有四个:2023-08-21至08-25、2024-01-17至01-22、2024-01-29至02-05、2025-04-07。取每段内低点(如有冲突,以科创综指为准)作为起点,往后看六个月。
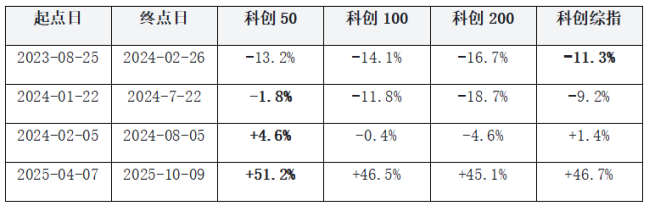
数据来源:Wind。若终点日不为交易日,则向后取最近一个交易日。相邻段间上一段尾与下一段首不超过3个交易日合并为一段。上证科创板50成份指数表现:指数近5年(2021-2025)完整年度涨跌幅为:0.37%、-31.35%、-11.24%、16.07%、35.92%;上证科创板 综合 指数表现:指数近5年(2021-2025)完整年度涨跌幅为:11.02%、-26.73%、-7.66%、1.23%、46.30%;上证科创板100指数表现:指数近5年(2021-2025)完整年度涨跌幅为:31.64%、-31.26%、-12.53%、-8.56%、54.63%;上证科创板200指数表现:指数近3年(2023-2025)完整年度涨跌幅为:-4.78%、-13.00%、59.31%;指数历史业绩不预示基金产品未来表现。基金有风险,投资须谨慎。
从指数的涨跌方向可以看到,在超跌之后的6个月时间,指数反弹和创新低的情况都会出现,这意味着进入超跌区间并不意味着见底,在这一阶段,投资者不要贸然行动。
分指数来看,可以总结出四种修复形态:
科创50:板块的龙头锚
成分以科创赛道大市值、机构重仓的龙头为主。
它的特点是抗跌,而且能领涨。四次里有三次是四只里表现居首的(−1.8%、+4.6%、+51.2%),2023-08-25那次−13.2%也排第二。它最先摆脱超卖、空头拥挤最先消化,在中长期修复行情里领涨——2025-04-07那次+51.2%,2024-02-05那次+4.6%,都是四只里居首。
所以它是判断板块底部可靠性的核心先行信号。龙头先站稳,板块才有底。
科创综指:板块的整体基准
覆盖整个科创板,大小市值均衡,代表板块平均水平。
它的特点是稳:收益贴合板块Beta,走势不极端。四次里一次居首(2023-08-25的−11.3%,跌幅最小)、三次第二,从来没掉到后两位。
适合看科创板整体的情绪和拥挤度。想要"跟板块一起走",它是最适合的那只。
科创100:中盘跟涨的那一档
中等市值成分。
它处于中间段:跌得比科创50多,磨底周期更长;拐点信号滞后龙头。2024-01-22那次−11.8%,2023-08-25那次−14.1%,都比科创50深。
四次里它都排第三:跌得比科创50多,涨得比科创200少。它属于底部确认之后的补涨梯队——龙头先动、它跟上。中长期维度,弹性没有明显优势。
科创200:弹性大,但钝化也久
小市值标的集中。
从半年度的修复视角看,四次里都垫底(−16.7%、−18.7%、−4.6%、+45.1%)。更麻烦的是:在中长期阴跌的环境里,超卖很容易持续钝化,出现"超卖之后继续超卖"。
但从短期看,小盘风格宽基在反弹行情中占优。 浙商证券 研究发现,时间方面, 创业板指 、 中证200 0、基金重仓指数T+10、T+20、T+30、T+60、T+90日的反弹幅度中位数分别为14.7%、19.7%、20.6%、26.9%、17.7%,即超跌后60日内反弹幅度达到峰值,此后反弹动能有所衰减。
短线脉冲属性强,但半年维度的赔率不占优。
一句话总结,拉长到半年的视角,从历史数据看,阴跌充分杀透之后,小盘股会有短期脉冲行情,但需要龙头放量确认、定底,然后中盘跟上,小盘收尾,而科创综指是唯一从龙头到极小市值都有布局的科创板宽基,因此是衡量整体强弱的指标。综合稳定性与Beta弹性,科创50与科创综指是中长期维度里更值得盯的两只。
三、这次具备反弹条件了吗?
前面两次能弹,事后看是条件凑齐了。
2024年2到8月那轮是温和反弹。美债压力边际缓和,AI算力叙事刚启动,叠加科创板改革红利;前期调整充分、套牢抛压较轻,仅靠存量风险偏好修复,就能走出小幅上行的行情。
2025年4到10月那轮是强势主升。降息周期打开估值空间,国产算力与存储周期双景气持续兑现,增量资金持续进场、筹码在低位充分交换——多重共振,催生了大级别行情,小票弹性显著更强。
这一轮,环境产生了比较大的变化。
美债长端持续高位震荡,降息预期反复,压制成长股的估值;产业端进入严苛的业绩验证阶段,AI资本开支的回报、存储涨价的逻辑都存在分歧,利好容易兑现成利空。
位置也不是同一种位置。以科创综指为例:7月1日的高点距2025年4月7日的低点涨了109.1%;在经历7月以来的回撤后,指数仍比2025年4月的低点高34.8%。直到10月21日,科创综指的收盘价分位依然在2020年以来的79%——意味着比历史上绝大部分的时间都要高。
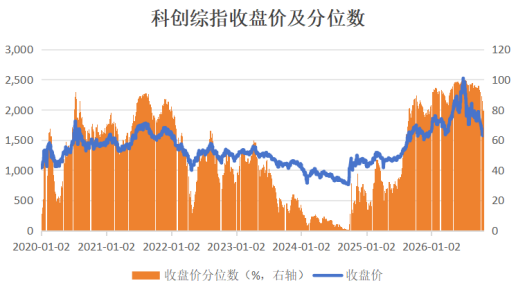
数据来源:Wind,数据区间:2020.1.2-2026.10.21。上证科创板 综合指数 表现:指数近5年(2021-2025)完整年度涨跌幅为:11.02%、-26.73%、-7.66%、1.23%、46.30%;指数历史业绩不预示基金产品未来表现。基金有风险,投资须谨慎。
筹码是另一道坎。2025年的行情留下大量高位套牢筹码,存量博弈下,反弹一起就要面对解套盘和风控赎回的抛压,所以很难形成趋势性修复。
位置和筹码是同一件事的两面:分位79%说的是"价格还在高位",套牢盘说的是"高位上站着人"。价格没跌透、上方还有人等着解套,这两条同时成立,反弹的天花板就被压住了。
四、接下来看什么
一、美债长端收益率能不能明确回落、降息预期能不能重新稳定。这是分母端的前提。
二、缩量之后有没有重新放量。现在是高位放量下跌转成缩量僵持,换手在放缓,不是结束。
三、三季报的盈利一致预期会不会继续下修。要有超预期、能连续兑现的公司,不是单季度的高增长。
对于投资者来说,或许需要多点耐心。超卖不等于跌完。在宏观和产业走向不明晰、指数上面压着筹码同时成立的时候,时间比方向可能更重要。
相关ETF:
科创综指ETF华夏(589000.SH),一指布局科创板全景,无需选择行业/个股,低门槛参与20CM;硬科技含量足, 半导体 含量超50%,科创板宽基中仅次于科创50指数;灵活调仓机制,科创板上市以来日均市值前十个股,上市3个月以后即可纳入,有望率先纳入 长鑫科技 。
科创50ETF华夏(588000.SH):跟踪上证科创50指数,选取科创板市值规模大、流动性好的50家公司构建指数组合,代表中国科技创新方向。未来,随着科创板上市公司数量与规模增加,指数会纳入更多代表性佳、市场影响力强的科创板上市公司,进一步提升指数的投资价值,助力投资人捕捉中国科技腾飞的投资机会。
投资者在证券交易所像买卖股票一样交易科创综指ETF华夏/科创50ETF华夏,主要成本是 券商 交易佣金和基金运作费用(包括管理费0.15%/年、托管费0.05%/年,均从基金资产中扣除),投资者在申购或赎回基金份额时,申购赎回代理机构可按照不超过0.5%的标准收取佣金。
风险提示:1.以上基金为股票基金,主要投资于标的指数成份股及备选成份股,其预期风险和预期收益高于混合基金、债券基金与货币市场基金,属于中高风险(R4)品种,具体风险评级结果以基金管理人和销售机构提供的评级结果为准。2.本基金存在标的指数回报与股票市场平均回报信离、标的指数波动、基金投资组合回报与标的指数回报偏离等主要风险。3.投资者在投资本基金之前,请仔细阅读本基金的《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,充分认识本基金的风险收益特征和产品特件,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策,独立承担投资风险。4.基金管理人不保证本基金一定盈利,也不保证最低收益。本基金的过往业绩及其净值高低并不预示其未来业绩表现,基金管理人管理的其他基金的业绩并不构成对本基金业绩表现的保证。5.基金管理人提醒投资者基金投资的“买者自负”原则,在投资者做出投资决策后,基金运营状况、基金份额上市交易价格波动与基金净值变化引致的投资风险,由投资者自行负责。6.中国证监会对本基金的注册,并不表明其对本基金的投资价值、市场前景和收益作出实质性判断或保证,也不表明投资干本基金没有风险。7.本产品由华夏基金发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。8.联接基金风险提示:作为目标ETF的联接基金,目标ETF为股票型基金,因此ETF联接基金的风险与收益高于混合基金、债券基金与货币市场基金。ETF联接基金存在联接基金风险,跟踪偏离风险,与目标ETF业绩差异的风险,指数编制机构停止服务的风险,标的指数变更的风险,成份券停牌或违约的风险等。9.市场有风险,投资需谨慎,本内容提及的个股不构成个股推荐。


